Comptabilité de l’extinction : un outil innovant d’aide à la conservation de la biodiversité
Recherche
le 16 octobre 2026
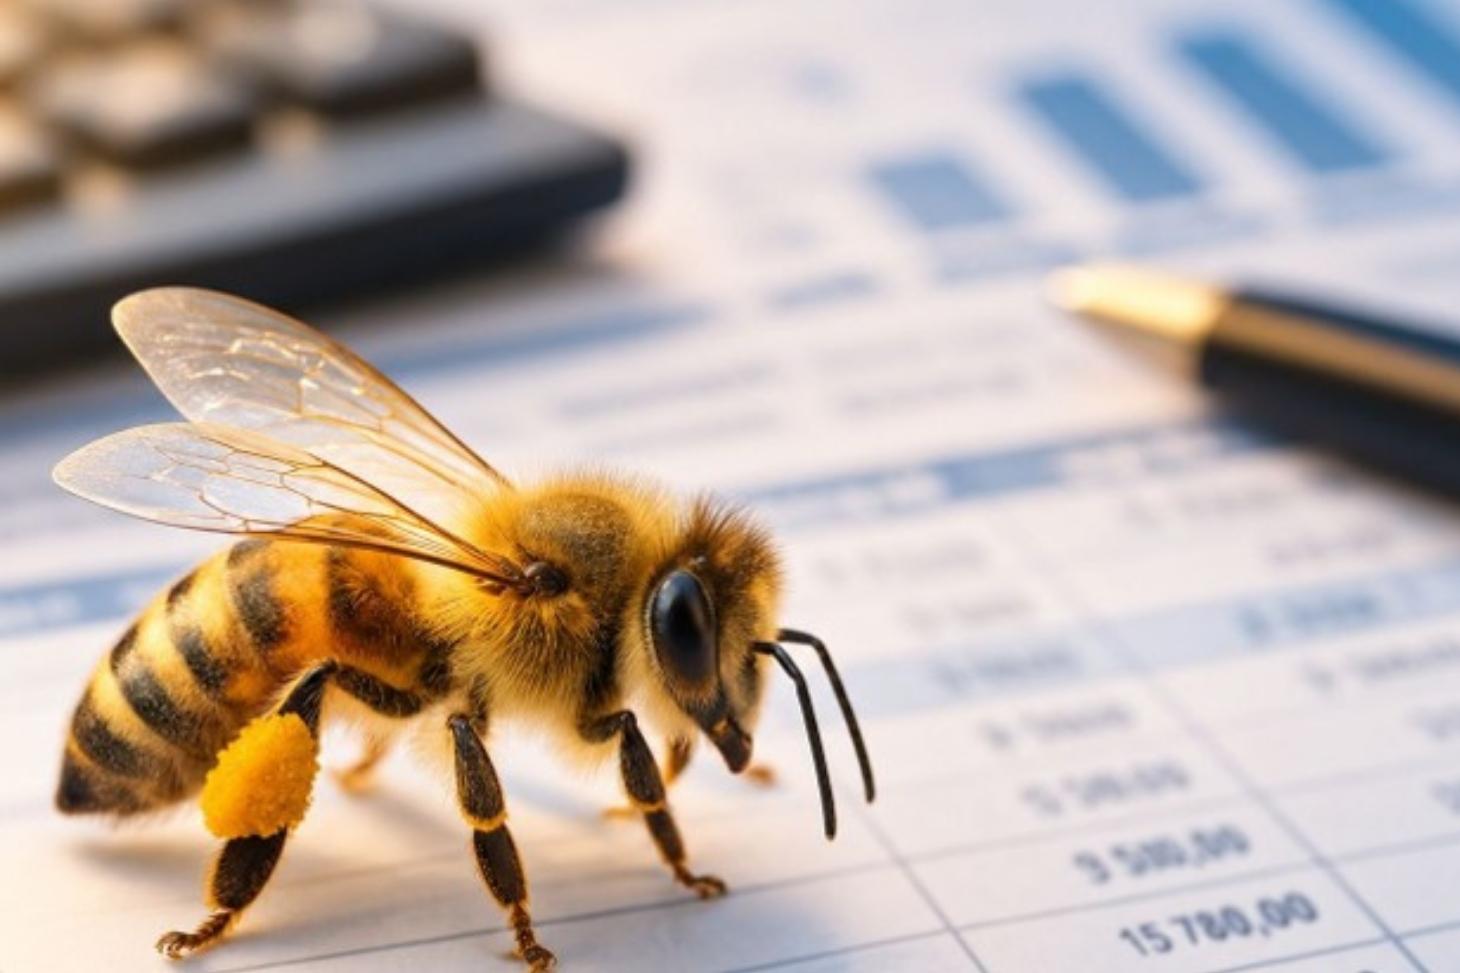
Une récente publication, impliquant le Centre d'études et de recherches appliquées à la gestion (CERAG - UGA - Grenoble INP-UGA), transforme le risque d’extinction des espèces en un coût économique mesurable. Cette étude appliquée à l’abeille mellifère en France, révèle que ne pas agir face au déclin de la biodiversité a un coût croissant, fragilise les espèces et pèse sur l’économie. Elle propose ainsi un nouvel outil comptable intégrant la biodiversité pour anticiper le coût de l’inaction et intégrer la protection du vivant dans les décisions économiques.
Cette recherche propose une nouvelle approche de la comptabilité de l’extinction, intégrant les capitaux naturels, humains et sociétaux dans les systèmes comptables afin de mesurer les coûts économiques associés à la dégradation et à la conservation des espèces. Elle répond à la nécessité de mieux intégrer les enjeux de biodiversité dans les décisions économiques et financières.
La méthode articule deux approches théoriques complémentaires : la reconnaissance de la valeur intrinsèque des espèces et leur prise en compte spécifique dans les rapports de biodiversité, ainsi que la valorisation monétaire des capitaux naturels, humains et sociétaux. Elle est expérimentée sur l’abeille mellifère en France, à partir d’un questionnaire et d’entretiens réalisés auprès de 70 apiculteurs entre 2018 et 2025. L’analyse identifie les ressources nécessaires à la conservation de l’abeille : renouvellement des ruches, agroforesterie, lutte contre le frelon asiatique et le varroa, équipements de protection, ainsi que la formation à la santé des abeilles. Pour 30 ruches enregistrant environ 30 % de pertes annuelles, les dépenses nécessaires sont estimées à 4 700 €. Avec 40 % de pertes, elles atteindraient 6 095 €. Cet écart traduit l’augmentation des ressources nécessaires lorsque les conditions de survie de l’espèce se dégradent et la perte comptable est estimée à environ 30 % du chiffre d’affaires de l’activité étudiée.
Les résultats montrent que la comptabilité peut devenir un outil d’alerte, d’anticipation et de conservation, en rendant visibles les ressources nécessaires au maintien des espèces et les conséquences économiques de l’inaction. Cette approche contribue à intégrer la biodiversité dans les outils de gestion et les dispositifs internationaux de reporting. Elle ouvre enfin des perspectives d’application à d’autres espèces et écosystèmes, à différentes échelles territoriales, afin de rapprocher les données économiques des réalités écologiques.
Publié le 16 octobre 2026
Mis à jour le 16 octobre 2026
Références
Accounting for extinction: an innovative tool for ecological improvement
Genevieve M. Nouyrigat, & Jacquelyn E. Humphrey Accounting, Auditing & Accountability Journal, Juillet 2026 https://doi.org/10.1108/AAAJ-06-2025-8039
Partager le lienCopierCopiéFermer la fenêtre modalePartager l'URL de cette pageJe recommande cette page :Consultable à cette adresse :La page sera alors accessible depuis votre menu "Mes favoris".Arrêter la vidéoJouer la vidéoCouper le sonJouer le sonChat : Une question ?Chatbot Robo FabricaStatistiques de fréquentation MatomoX (anciennement Twitter)